こんにちは、原 黒之介(はら くろのすけ)です。
わたしは「資産形成」と「自己投資」を通じて、サラリーマンの皆さんが“豊かな人生”を築くための情報を発信しています。
わたしが iDeCo を始めたのは 2013 年。
そこからコツコツ続けて今年で 13 年目になりました。
そして先日、長年の積み立てと最近の株高が追い風となり、
iDeCoの含み益だけで1,000万円を突破しました。
正直、スタートした当初は「本当に増えるのかな…」と半信半疑でした。
しかし10年以上続けてみてわかったのは、
iDeCoは“節税しながら確実に老後資金を増やせる”強力な仕組みだということ。
とはいえ、
- 「NISAとどう違うの?」
- 「どっちを優先すればいいの?」
と迷う方も多いと思います。
わたし自身も、最初は制度の違いが難しく感じていました。
ですが実際に運用を続ける中で、
iDeCoとNISAは、役割を分けて併用すると、効率よく資産形成ができると実感しました。
この記事では、
・iDeCoのリアルな運用実績(1,000万円超えの内訳)
・iDeCoとNISAの違いと、最適な使い分け戦略
・初心者でも迷わず始められるポイント
を、経験者だからこそ語れる視点でわかりやすく解説します。
iDeCoを始めたきっかけ
わたしが iDeCo を始めたのは、「転職」が最初のきっかけでした。
前職では企業型の確定拠出年金(DC)があり、会社の説明会にも参加していましたが──
正直、内容はほとんど理解していませんでした。
「分散投資がいい」
「インデックスが無難」
そんな言葉だけを聞きかじり、ほぼ適当に商品を選んでスタートしたのが最初です。
2013年に転職し、現職では企業型DCがなかったため、
「じゃあ次は個人型に切り替えるのか…?」という流れで、iDeCoに加入しました。
しかしここでも同じく、深く調べずに適当に選んで運用開始。
振り返ると、これだけの“適当スタート”でも増えていたのは、本当にすごい制度です。
当時は、今のようにYouTubeやSNSで大量の投資情報が発信されている時代ではなく、
学ぶ手段は主に書籍。
内容がわかりにくく、腹落ちするまでに時間がかかりました。
そんな状態でiDeCoを始めたわたしですが、
2013年から2020年までは、ほぼ完全に放置していました。
思い返せば、積み立てていることすら忘れるほどです。
ところがコロナ禍で在宅時間が増えたとき、ふと iDeCo の残高をチェックすると…
なんと、利益が200万円超え。
思わず目を疑いました。
前職で制度説明を受けたのは30歳の頃。
当時は「定年まで30年…長すぎてイメージできない」と思っていましたが、
放置していた資産が200万円も増えている事実は、強烈なインパクトでした。
そして40代後半、コロナ禍をきっかけに
「もっと真剣にお金と向き合おう」
そう決意して、本格的に資産形成の勉強を始めました。
iDeCo13年目の運用実績
それでは、現在の iDeCo の運用実績 を公開します。
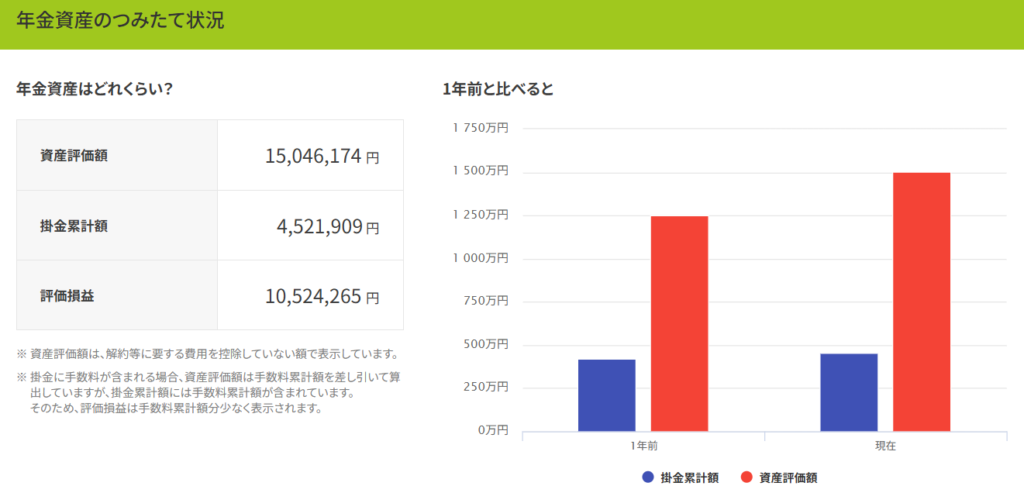
積み立てた額は約450万円。
それに対して 1,050万円以上の利益 が出ており、iDeCoの恩恵を強く実感しています。
こちらが推移です。
始めたタイミングが良かったのか、元本割れ期間はなく、長期で安定して増え続けていることが、数字からもよくわかります。
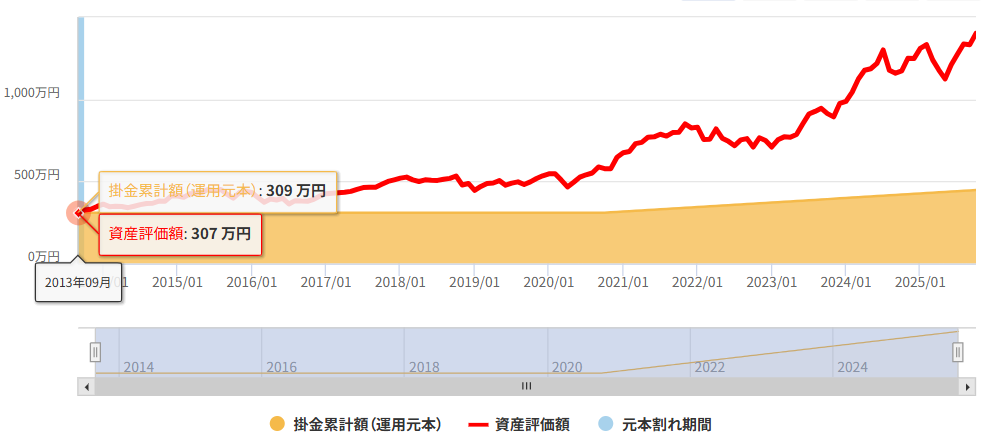
正直、ここまで増えるとは当初まったく想像できませんでした。
このペースで積み立てを続けていけば、iDeCoだけでいわゆる「老後2,000万円問題」も
ほぼクリアできる見込みです。
節税メリットと長期運用の複利が合わさると、
時間が資産を大きく育ててくれる──
まさに iDeCo の強みが表れた結果になっています。
NISAとの違いと使い分け
わたしは iDeCo と同時に、NISA も活用しています。
NISAは 2020 年にスタートし、現在も毎月コツコツ積み立てています。
2025年の最新実績はこちらで公開しています。
■ iDeCo と NISA の“ざっくりした違い”
初心者の方はまずこの2つを押さえておくと理解しやすいです。
- iDeCo:節税メリットが大きいが、60歳まで引き出せない
- NISA:いつでも引き出せる。投資の自由度が高い
この特徴を理解すると、自然に「どう使い分けるべきか」が見えてきます。
■ わたしの使い分け方
🔳 iDeCo:節税しながら、老後資金の“土台づくり”
iDeCoはなんと言っても節税メリットが魅力ですが、
60歳まで引き出せない点には注意が必要です。
そのためわたしは、
“無理のない金額で、淡々と長期積み立て”を意識しています。
2025年時点での毎月の掛金上限は 23,000円。
今の生活水準では無理のない金額なので、
このペースで60歳まであと10年継続する予定です。
もし20代のわたしがiDeCoを理解していたら、
23,000円は厳しくても 5,000円から始めていたと思います。
(実際は知識がなく、始めていませんでした…)
ただ、今思うのは、
「50歳からでも全然遅くない」 ということ。
10年の積み立て期間があるだけで、
複利の力は十分に働きます。
時間を味方につけることが、資産形成では最大の武器です。
🔳 NISA:中期〜長期の資産形成と、柔軟な資金管理に活用
一方、NISA は iDeCo と違い、いつでも引き出せるのが大きなメリット。
基本は長期積立が理想ですが、
突然の大きな出費にも柔軟に対応できます。
そのためわたしは、
- 生活費は一定額に固定
- 残りは可能な範囲で“最大限”NISAに投資
というスタイルで運用しています。
NISAは「生活の延長線で使える投資枠」なので、
資金の自由度と成長性のバランスが非常に良いと感じています。
■ 使い分けることで“資産形成スピード”は一気に加速する
iDeCoで「節税 × 老後資金の土台」を確保し、
NISAで「自由度の高い成長枠」を使う。
この組み合わせを続けることで、
わたし自身、10年で資産3,000万円のラインが明確に見えてきました。
初心者でも続けられる始め方のポイント
iDeCoの始め方を「難しさゼロ」で理解できるように解説します
iDeCoは節税メリットが大きく、長期で資産が増えやすい仕組みですが、
「なんだか難しそう…」「どこから始めればいいの?」
と感じる方も多いと思います。
わたし自身も、最初はほぼ理解せずにスタートしました。
ですが、始めてしまえばあとは自動で積み上がるのがiDeCoの魅力です。
ここでは、初心者でも迷わず続けられるように、
最初のポイントだけをシンプルにまとめました。
🔰 1. まずは“無理のない掛金”でスタートする
iDeCoは60歳まで引き出せないため、
最初から満額にこだわる必要はまったくありません。
- 5,000円
- 10,000円
このくらいの少額でも十分です。
大事なのは、「続けられる金額で始めること」。
額に余裕が出たら、後から増額すればOKです。
🔰 2. 金融機関は“手数料”と“商品ラインナップ”で選ぶ
iDeCoは金融機関によって手数料が異なります。
初心者は、
- 口座管理手数料が0円
- インデックスファンドが豊富
なネット証券を選ぶのがおすすめです。
手数料は地味ですが、10〜20年続けると大きな差になるため、
最初の選択が意外と重要です。
🔰 3. 投資商品は迷ったら“全世界株 or S&P500”でOK
始めたばかりの頃は、商品選びで必ず迷います。
しかし iDeCo は「長期 × 放置」が前提の制度です。
初心者は 以下のどちらかを選べばほぼ間違いありません。
- 全世界株インデックスファンド
- 米国株(S&P500)インデックスファンド
この2つは長期で右肩上がりになりやすいため、
わたしも最初から最後までこのスタイルで運用しています。
🔰 4. 開設したら“基本は放置”でOK
iDeCoは年1回チェックすれば十分です。
わたしも10年間、
「完全放置 → コロナ禍で久しぶりに見たら利益200万円」という状態でした。
相場の上下に一喜一憂すると、
逆に不安になってしまう人も多いので、
- 見ない
- 触らない
- 淡々と積み立てる
これが最強です。
🔰 5. とりあえず始めて、理解は後からついてくる
iDeCoは始める前が一番ハードルが高いです。
- なんか難しそう
- 失敗しそう
- 商品が多すぎて選べない
こう感じるのは、わたしも全く同じでした。
ですが一度スタートしてしまうと、
お金が自動で積み上がり、勝手に育っていくのがiDeCoの魅力です。
理解はあとから十分ついてきます。
まずは“スモールスタート”でOKです。
🔰 まとめ:iDeCoは「最初の一歩」が一番むずかしい
iDeCoは慣れてくると本当に簡単で、
むしろ 続ければ続けるほど得をする制度 です。
- 少額で始める
- インデックスファンドを選ぶ
- 基本は放置
- 余裕ができたら掛金を増やす
この4点を守るだけで、わたしのように
長期で大きな資産へと育っていきます。
まとめ
今回は、iDeCoの最高益と、12年以上続けてきた運用実績を紹介しました。
振り返ってみると、複利の力は本当に大きいとあらためて実感します。
もし iDeCo や NISA を始めていなければ、今のように資産3,000万円を目指せる状況には、きっとなっていませんでした。
当時はわからないことだらけでしたが、
「とにかく始めてみた」ことが、一番の正解でした。
いま不安を感じている方も、昔のわたしと同じです。
それでも、少しずつでいいので一歩を踏み出せば、必ず未来の自分の力になります。
この記事が、あなたの資産形成のきっかけになれば嬉しいです。
コメント